Imunidade Tributária dos Templos de Qualquer Culto e a  Reforma Tributária 

Por MarcelloXarope
20/09/2023

Publicado em

oxarope1noticia

Ao definir o sistema tributário e a competência tributária, o legislador constituinte estabeleceu certas desonerações, para fins de preservar valores que são inerentes ao perfil de Estado Democrático de Direito. Tais desonerações são as imunidades tributárias, que estão fora da competência tributária, representando verdadeiras limitações ao poder de tributar, a teor do art. 150 da CF.

A imunidade dos templos teve origem no Império Romano, instituído como um privilégio para o Clero e a Nobreza, obtendo a garantia de não pagar tributos e de sofrer fiscalização.

No Brasil, a aplicação da imunidade teve início com a promulgação da Constituição de 1891, que cultivou o princípio da generalidade, iniciando, assim, um novo tempo para as destituições fiscais, isenção de tributos e imunidade ao pagamento. Depois da promulgação da Constituição Federal de 1934, a sociedade brasileira se deparou com expansão de imunidade tributária política e a Carta de 1937, que trouxe vedação de qualquer embaraço à realização dos cultos religiosos. A Constituição de 1946 tratou expressamente acerca da imunidade genérica dos templo s de qualquer culto, norma esta que foi mantida pela Carta de 1967 e, posteriormente, pela Carta de 1969.

Já, o Constituinte de 1988 trouxe uma amplitude à imunidade dos templos de qualquer culto, tratando-a de forma diferenciada de outras imunidades, como aquelas destinadas aos partidos políticos, aos sindicatos, às instituições de educação e assistência social. Isso porque, não obstante o § 4º do inciso VI do artigo 150 estabeleça tratamento semelhante no tocante às finalidades essenciais, não existe no Texto Constitucional referência expressa à necessidade de lei para disciplinar as características intrínsecas dos templos.

Verifica-se, portanto, que o intuito do legislador constituinte foi dar tratamento diferenciado às imunidades religiosas, como meio de garantia dos valores fundamentais do Estado Democrático de Direito. Portanto, a imunidade constitucional dos templos vai muito além do princípio da liberdade de crença, pois decorre da necessidade de separação entre o “Estado” e a “Igreja”, pois caso fosse permitida a tributação das igrejas pelo Estado, se criaria uma sujeição indireta das Igrejas, por meio de coação fiscal, capaz de inibir a manifestação religiosa ou qualquer ato que dela derive.

Daí se entende que a imunidade dos templos de qualquer culto não tem o condão de renúncia fiscal, mas representa que o Estado está proibido de cobrar tributos nas atividades e bens próprios das instituições religiosas, baseados nos princípios da neutralidade e da não identificação do Estado com qualquer religião e justamente por essa razão, ao conceder a imunidade tributária dos templos de qualquer culto, a CF não está concedendo um benefício, um favor, mas, sim, tutelando um valor jurídico reconhecido como fundamental para o Estado, alcançando todos e quaisquer impostos que diminuam o patrim& amp; ocirc;nio, a renda ou os serviços do templo religioso incidindo sobre qualquer ato ligado à atividade religiosa, como bem tem decidido o Supremo Tribunal Federal.

Assim, merece aplausos o texto final da Reforma Tributária que, em seu art. 149-B, reconheceu expressamente aquilo que a jurisprudência já vinha decidindo em prol das entidades religiosas, qual seja, a interpretação ampliativa de que o templo é abrangido não só pelo sacro edifício, sua construção, adornos e manutenção, mas também por suas organizações assistenciais e beneficentes, a fim de que todos os atos e serviços relacionados com suas finalidades essenciais estejam cobertos pelo manto da imunidade.
Rogério Vidal Gandra da Silva Martins
Advogado sócio da Advocacia Gandra Martins. Especialista em Direito Tributário. Juiz do TIT-SP. Conselheiro do Conselho Superior de Direito da FECOMERCIO/SP. 

Roberta de Amorim Dutra
Advogada, sócia da Advocacia Gandra Martins. Mestre em Direito Constitucional Tributário pela PUC/SP. Especialista em Direito Tributário pela USP e pelo CEU-IICS.

Informações: Gabriela Romão

Mais recentes

FENAJ celebra 80 anos em defesa do jornalismo, dos jornalistas e da democracia

Neste 20 de setembro, a Federação Nacional dos Jornalistas (FENAJ) completa 80 anos de história, organização e…

O incômodo quando pobres, negros e nordestinos avançam

O incômodo aparece justamente aí. Quando o filho da empregada entra na universidade, quando um trabalhador passa…

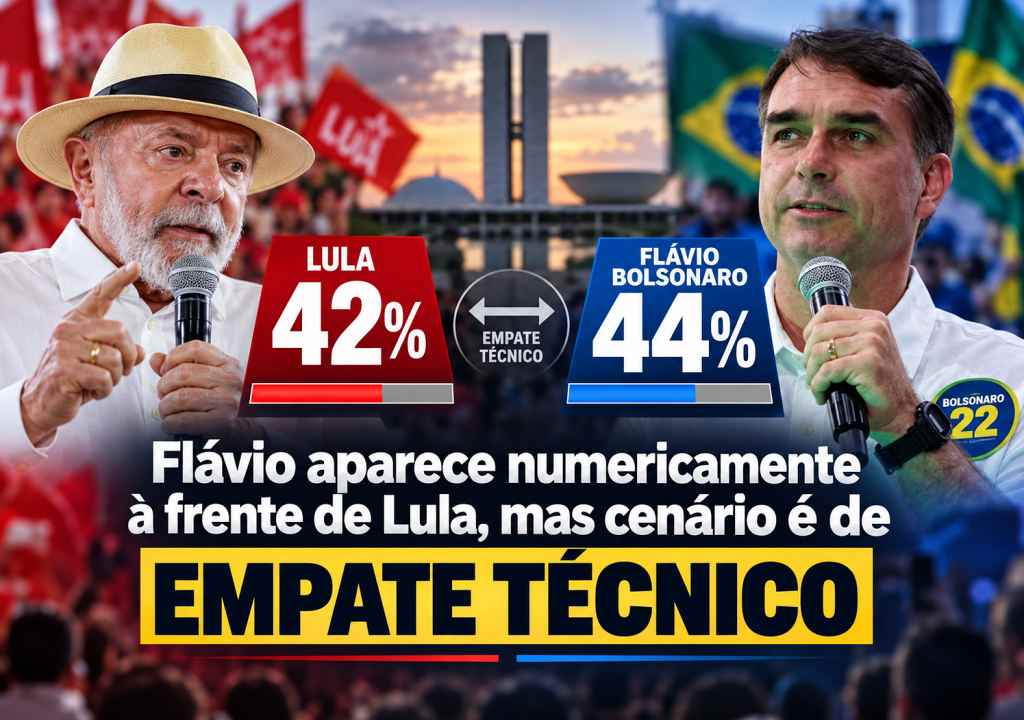
Datafolha aponta empate técnico entre Lula e Flávio Bolsonaro

O presidente Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL) aparecem tecnicamente empatados…

Instituto de Mendonça e os R$ 11,5 milhões que cobram explicação

O ponto central da crítica é que o problema não está apenas nos R$ 5,2 milhões recebidos…

Flávio aparece numericamente à frente de Lula, mas cenário é de empate técnico

O senador Flávio Bolsonaro (PL) aparece com 42% das intenções de voto em uma eventual disputa de…

Imunidade Tributária dos Templos de Qualquer Culto e a  Reforma Tributária 

Por MarcelloXarope
20/09/2023 - 10h20 - Atualizado 20 de setembro de 2023

Publicado em

oxarope1noticia

Ao definir o sistema tributário e a competência tributária, o legislador constituinte estabeleceu certas desonerações, para fins de preservar valores que são inerentes ao perfil de Estado Democrático de Direito. Tais desonerações são as imunidades tributárias, que estão fora da competência tributária, representando verdadeiras limitações ao poder de tributar, a teor do art. 150 da CF.

A imunidade dos templos teve origem no Império Romano, instituído como um privilégio para o Clero e a Nobreza, obtendo a garantia de não pagar tributos e de sofrer fiscalização.

No Brasil, a aplicação da imunidade teve início com a promulgação da Constituição de 1891, que cultivou o princípio da generalidade, iniciando, assim, um novo tempo para as destituições fiscais, isenção de tributos e imunidade ao pagamento. Depois da promulgação da Constituição Federal de 1934, a sociedade brasileira se deparou com expansão de imunidade tributária política e a Carta de 1937, que trouxe vedação de qualquer embaraço à realização dos cultos religiosos. A Constituição de 1946 tratou expressamente acerca da imunidade genérica dos templo s de qualquer culto, norma esta que foi mantida pela Carta de 1967 e, posteriormente, pela Carta de 1969.

Já, o Constituinte de 1988 trouxe uma amplitude à imunidade dos templos de qualquer culto, tratando-a de forma diferenciada de outras imunidades, como aquelas destinadas aos partidos políticos, aos sindicatos, às instituições de educação e assistência social. Isso porque, não obstante o § 4º do inciso VI do artigo 150 estabeleça tratamento semelhante no tocante às finalidades essenciais, não existe no Texto Constitucional referência expressa à necessidade de lei para disciplinar as características intrínsecas dos templos.

Verifica-se, portanto, que o intuito do legislador constituinte foi dar tratamento diferenciado às imunidades religiosas, como meio de garantia dos valores fundamentais do Estado Democrático de Direito. Portanto, a imunidade constitucional dos templos vai muito além do princípio da liberdade de crença, pois decorre da necessidade de separação entre o “Estado” e a “Igreja”, pois caso fosse permitida a tributação das igrejas pelo Estado, se criaria uma sujeição indireta das Igrejas, por meio de coação fiscal, capaz de inibir a manifestação religiosa ou qualquer ato que dela derive.

Daí se entende que a imunidade dos templos de qualquer culto não tem o condão de renúncia fiscal, mas representa que o Estado está proibido de cobrar tributos nas atividades e bens próprios das instituições religiosas, baseados nos princípios da neutralidade e da não identificação do Estado com qualquer religião e justamente por essa razão, ao conceder a imunidade tributária dos templos de qualquer culto, a CF não está concedendo um benefício, um favor, mas, sim, tutelando um valor jurídico reconhecido como fundamental para o Estado, alcançando todos e quaisquer impostos que diminuam o patrim& amp; ocirc;nio, a renda ou os serviços do templo religioso incidindo sobre qualquer ato ligado à atividade religiosa, como bem tem decidido o Supremo Tribunal Federal.

Assim, merece aplausos o texto final da Reforma Tributária que, em seu art. 149-B, reconheceu expressamente aquilo que a jurisprudência já vinha decidindo em prol das entidades religiosas, qual seja, a interpretação ampliativa de que o templo é abrangido não só pelo sacro edifício, sua construção, adornos e manutenção, mas também por suas organizações assistenciais e beneficentes, a fim de que todos os atos e serviços relacionados com suas finalidades essenciais estejam cobertos pelo manto da imunidade.

Rogério Vidal Gandra da Silva Martins
Advogado sócio da Advocacia Gandra Martins. Especialista em Direito Tributário. Juiz do TIT-SP. Conselheiro do Conselho Superior de Direito da FECOMERCIO/SP. 

Roberta de Amorim Dutra
Advogada, sócia da Advocacia Gandra Martins. Mestre em Direito Constitucional Tributário pela PUC/SP. Especialista em Direito Tributário pela USP e pelo CEU-IICS.

Informações: Gabriela Romão

Mais recentes

FENAJ celebra 80 anos em defesa do jornalismo, dos jornalistas e da democracia

Neste 20 de setembro, a Federação Nacional dos Jornalistas (FENAJ) completa 80 anos de história, organização e luta em defesa da categoria e do direito…

O incômodo quando pobres, negros e nordestinos avançam

O incômodo aparece justamente aí. Quando o filho da empregada entra na universidade, quando um trabalhador passa a consumir mais, quando uma pessoa negra ocupa…

Datafolha aponta empate técnico entre Lula e Flávio Bolsonaro

O presidente Luiz Inácio Lula da Silva (PT) e o senador Flávio Bolsonaro (PL) aparecem tecnicamente empatados na disputa pela Presidência da República, segundo pesquisa…

Instituto de Mendonça e os R$ 11,5 milhões que cobram explicação

O ponto central da crítica é que o problema não está apenas nos R$ 5,2 milhões recebidos pelo Instituto Iter, ligado ao ministro André Mendonça,…

Flávio aparece numericamente à frente de Lula, mas cenário é de empate técnico

O senador Flávio Bolsonaro (PL) aparece com 42% das intenções de voto em uma eventual disputa de segundo turno contra o presidente Luiz Inácio Lula…

Nos 35 anos da Veracel, parceria com a ABAF impulsiona o desenvolvimento sustentável e o fortalecimento do setor florestal na Bahia

A consolidação da indústria de árvores cultivadas no Sul da Bahia nas últimas três décadas impulsionou a transformação socioeconômica da região. O município de Eunápolis…

Dark Horse sai da tela e põe Frias no roteiro da Polícia Federal

A decisão do ministro Flávio Dino, do Supremo Tribunal Federal, abriu caminho para uma ofensiva da Polícia Federal contra mais de 50 pessoas, empresas e…

Flávio Dino reintegra chefes da PF e leva crise ao Plenário

O ministro Flávio Dino, do Supremo Tribunal Federal, determinou nesta quarta-feira, 9 de setembro, a volta imediata de Andrei Rodrigues à direção-geral da Polícia Federal…

Novas regras para ingressos ampliam direitos em shows e eventos

O consumidor que compra ingresso pra show, festival ou outro grande evento passa a contar com novas regras contra taxas abusivas, filas virtuais pouco transparentes…

TFD de Eunápolis é destaque no atendimento a pacientes que necessitam de tratamento especializado

Para quem precisa de tratamento especializado fora de Eunápolis, a distância não pode ser um obstáculo. Por isso, somente de janeiro a agosto de 2026,…

Crédito para bicicletas elétricas, fim da taxa das blusinhas e da escala 6×1 e PEC da Segurança Pública estão na pauta do Congresso

Uma linha de crédito para entregadores comprarem motos e bicicletas elétricas está entre as principais propostas que podem ser votadas pelo Congresso Nacional nesta semana….

Bahia lidera setor formal de serviços no Norte e Nordeste

O tamanho dessa engrenagem coloca a Bahia numa posição de destaque também no cenário nacional. O estado tinha, em 31 de dezembro de 2024, o…

Gestão Flauzino encaminha à Câmara projeto inédito para votação que busca solucionar dívida histórica de mais de 20 anos com a Capremi

A gestão do prefeito de Itabela, Ricardo Flauzino, encaminhou à Câmara Municipal o Projeto de Lei nº 012/2026, que autoriza o parcelamento de débitos previdenciários…

Inadimplência avança na Argentina e leva milhares às ruas

Milhares de pessoas foram às ruas de Buenos Aires na quinta-feira, 20 de agosto, para cobrar medidas contra o avanço do endividamento das famílias argentinas….

Brasil reage a tarifas dos EUA e abre processo de reciprocidade

A decisão coloca o Brasil em uma etapa formal de reação às tarifas norte-americanas. Segundo a nota oficial, a Secretaria-Executiva da Camex compartilhou o pleito…

Rolar para cima